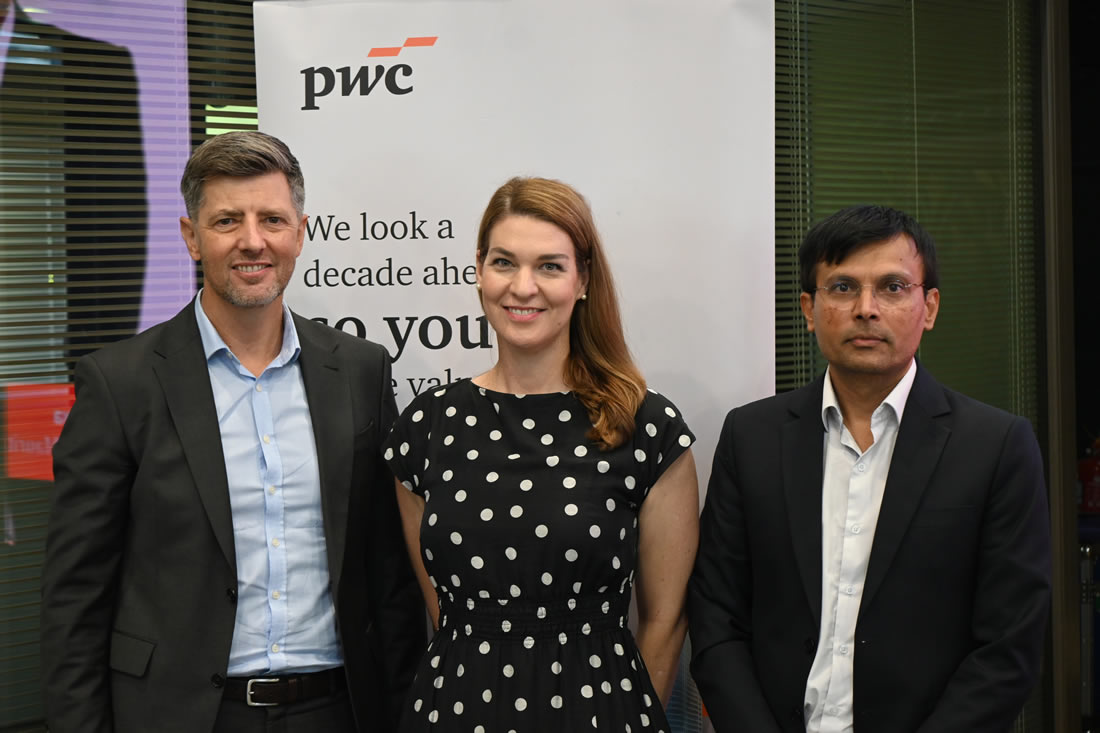
PwC Maurice a réuni clients et professionnels de la finance à Royal Green, Moka, à l’occasion d’un atelier consacré à l’IFRS 18. La norme entrant en vigueur à compter de janvier 2027, la session a passé en revue ses principales exigences et la manière dont les entreprises peuvent se préparer à sa mise en oeuvre, en les aidant à comprendre les ajustements nécessaires pour assurer une transition réussie.
Pieter Hough, Associé et Responsable des activités d'audit d’Afrique et de Maurice, a ouvert la session par un discours, suivi des présentations de Raj Ghunowa, Associé en Assurance chez PwC Maurice, et de Liandie Kies, Associée en Assurance chez PwC Afrique du Sud. À travers des exemples pratiques, ils ont abordé les ‘management-defined performance measures’ (MPMs), les nouvelles catégories du compte de résultat, les changements apportés au tableau des flux de trésorerie et les récentes évolutions de l’IASB.
Pour Raj Ghunowa, l’IFRS 18 marque une évolution importante dans la manière dont les entreprises présentent et communiquent leur performance financière, avec des implications qui vont au-delà de l’introduction de nouvelles exigences de présentation : « L’IFRS 18 va bien au-delà d’une simple question de présentation ou d’un ensemble de nouvelles exigences. Elle change profondément la manière d’aborder la présentation de l’information financière, en apportant davantage de transparence et de comparabilité aux états financiers. La norme répond notamment au constat que l’information financière n’est pas toujours présentée de manière uniforme, ce qui rend difficile la comparaison des performances d’entreprises opérant dans un même secteur. Ces changements permettront aux utilisateurs des états financiers de mieux comprendre la nature et l’origine des revenus et des charges d’une entreprise. L’IFRS 18 remplacera l’IAS 1 et ne doit pas être considérée comme une simple modification des exigences existantes. Il s’agit d’une norme à part entière, et sa mise en oeuvre nécessitera un travail conséquent pour assurer la conformité à l’IFRS 18. »
Forte de son expérience dans l’accompagnement de projets de mise en oeuvre d’IFRS 18 en Afrique et de sa spécialisation dans cette nouvelle norme, Liandie Kies était particulièrement bien placée pour apporter un éclairage pratique sur les défis auxquels les entreprises peuvent être confrontées dans leur préparation. Elle a expliqué que si l’IFRS 18 vise à renforcer la cohérence de l’information financière, son application ne sera pas la même pour toutes les organisations. Les entreprises devront examiner leurs propres activités, prendre en compte les informations sur lesquelles reposent leurs décisions et évaluer l’incidence que celles-ci pourraient avoir sur plusieurs éléments de leurs états financiers. Elle a également souligné que les conclusions établies au niveau d’un groupe ne s’appliqueront pas nécessairement à chacune de ses entités, d’où l’importance de mener cette évaluation au niveau approprié : « Deux défis majeurs ressortent des projets de mise en oeuvre que j’ai accompagnés. Le premier est de repousser la mise en oeuvre jusqu’au dernier moment, ce qui exerce une pression inutile sur les équipes. Le second concerne le niveau de désagrégation nécessaire pour se conformer à la norme. L’application de l’IFRS 18 nécessite d’exercer un jugement attentif, car l’évaluation dépend des faits et circonstances propres à chaque organisation ainsi que des éléments disponibles. Les décisions prises lors de la mise en oeuvre peuvent avoir des répercussions sur la présentation de l’information financière par la suite. Il est donc important pour les entreprises de se pencher sur ces questions suffisamment tôt dans le processus. »
Pour Pieter Hough, la nouvelle norme constitue la refonte la plus importante depuis plusieurs décennies en matière de présentation des états financiers et remplacera entièrement l’IAS 1. Selon lui, sa mise en oeuvre nécessitera du temps et engendrera des coûts. Il est donc essentiel de s’y préparer suffisamment tôt et d’impliquer les bonnes personnes au sein de l’organisation afin de faciliter la transition vers l’IFRS 18. Il met en avant trois recommandations pratiques : « Ma première recommandation est de commencer suffisamment tôt et de laisser aux équipes le temps nécessaire pour effectuer des tests et résoudre les éventuelles difficultés bien avant l’échéance. Deuxièmement, il est important d’impliquer l’ensemble de l’organisation, des équipes Finance et IT aux relations investisseurs et à la direction générale. La manière dont les entreprises présentent leur performance financière va évoluer et leurs systèmes informatiques devront peut-être également être adaptés. Enfin, il convient d’échanger suffisamment tôt avec les auditeurs externes, notamment sur la cartographie préliminaire (draft mapping) et les ‘management-defined performance measures’ (MPMs). Il est important de souligner qu’il ne s’agit pas uniquement d’être en conformité à partir de 2027. Les chiffres comparatifs de 2026 devront être retraités et audités, ce qui signifie que le travail doit commencer dès maintenant. »
Le format interactif de l’atelier a permis aux participants de poser des questions propres à leur organisation et de bénéficier d’éclairages enrichis par une expérience de mise en oeuvre acquise sur différents marchés. Ces échanges ont aidé à relier les exigences générales de l’IFRS 18 aux réalités auxquelles les entreprises commencent à être confrontées à l’approche de la date butoir.
En réunissant clients, professionnels de la finance et spécialistes de l’IFRS, l’atelier IFRS 18 de PwC Maurice a permis de transformer une norme comptable complexe en une discussion concrète. Un message s’est clairement dégagé de l’ensemble des échanges : les entreprises qui s’y prennent tôt auront plus de temps pour mener les bonnes analyses, impliquer les équipes concernées et gérer efficacement la transition.